

Si tienes 30 o 35 años, seguramente piensas: “¿Para qué empezar a ahorrar para la jubilación si me quedan 40 años?” Es normal. La jubilación parece algo lejano.
Pero mientras tú lo ves lejos, el tiempo está jugando a favor… o en tu contra. Si ganas 2.500€ al mes, ahorras 300€ y tienes 10.000€ parados en el banco, la pregunta no es cuánto me queda para jubilarme.
La pregunta es:
- ¿Estoy dejando pasar el mejor momento para empezar?
Porque comenzar a ahorrar para la jubilación no va de jubilarte mañana. Va de aprovechar 40 años que ya van a pasar igual. Los motivos para empezar tu plan financiero desde joven son:
Sueñas con una buena jubilación
La primera razón se podría formular en forma de pregunta. ¿Quieres disfrutar de tu jubilación? Si la respuesta es afirmativa, ya tienes una buena razón.
Si no comienzas a ahorrar ya, es muy probable que ni siquiera puedas jubilarte. Esto se debe al estado actual de los fondos públicos destinados a las pensiones.
En lugar de dar un aluvión de datos que demostrarían lo mucho que sé, pero que arrojarían poca luz sobre el tema, te daré tres muy simples y claros:
- Según el Ministerio de Empleo y Seguridad Social, los fondos que quedaban para pagar las pensiones públicas en 2019 (no hay un dato más reciente) eran de 2150 millones de euros.
- El gasto en pensiones a comienzos del mismo año era de 9535 millones.
- El ejercicio se cerró con 4,43 veces más gastos que ingresos.
Por esta misma razón, la deuda de la Seguridad Social hoy en día asciende a 85.355 millones. Haciendo cálculos, 39 veces el capital que teníamos ahorrado en 2019. Sí, 39. ¿Jubilarte sin ahorrar? ¿Montar en bicicleta sin saber pedalear? El resultado puede ser muy parecido.
¿Cuánto tienes que ahorrar al mes para vivir tu jubilación dorada?
Usa nuestro calculador para averiguarlo

El interés compuesto: el verdadero motivo para ahorrar para la jubilación cuanto antes
Ahora bien, los datos de la Seguridad Social solo justifican el ahorro, pero no que haya que hacerlo 40 años antes.
¿Por qué empezar tan pronto a ahorrar? ¿No se puede esperar un poco más y disfrutar la vida? La razón de esto es simple, aunque como decía Da Vinci, la simpleza es la sofisticación definitiva. El interés compuesto, al que favorece el paso del tiempo, hará que tengas que ahorrar mucho menos.
Te lo explico sencillo:
- Si inviertes 300€ al mes desde los 32 años hasta los 67 (35 años), con una rentabilidad media del 6% anual podrías acumular más de 400.000€.
- Ahora haz el mismo ejercicio empezando a los 42. Resultado: alrededor de 230.000€.
- La diferencia no son 10 años. La diferencia son más de 170.000€.
Eso es lo que hace el interés compuesto. No es magia. Es tiempo.
Por eso empezar a ahorrar para la jubilación cuanto antes cambia totalmente el resultado final.
“La complejidad es tu enemiga. Cualquier tonto puede hacer algo complicado. Lo difícil es hacer algo simple”.
Richard Branson
A largo plazo, el riesgo es menor
Aparte, está la cuestión del riesgo. A nadie le gusta perder dinero. Es más, ni siquiera asumir más riesgos de los necesarios con sus ahorros.
Ahorrar no es lo mismo que invertir. Ahorrar es guardar dinero e invertir es poner ese dinero a trabajar. Si tus 10.000€ están en el banco al 0,5% y la inflación es del 3%… Estás perdiendo poder adquisitivo cada año.
| Ahorrar te da seguridad e invertir te da crecimiento. Para la jubilación necesitas ambas cosas. |
El mercado a corto plazo es imprevisible. Nadie esperaba que la pandemia Covid-19 hiciera bajar el mercado. ¿Quién sabe lo que hace un par de años podría haber tuiteado Donald Trump? Eso son factores que afectan al mercado en el corto y medio plazo. Sin embargo, a largo plazo los mercados son claramente alcistas. Esa es su tendencia.
Para comprobarlo, solo hay que observar el histórico de cualquier índice bursátil:
- Si haces una inversión a un año vista, el resultado depende del azar.
- Invierte a cinco años y dependerá del ciclo económico.
- Hazlo a 10 años y la cosa cambia por completo. Lo que suceda dependerá de tu disciplina y criterio a la hora de elegir. He ahí la importancia de tener a un profesional que te asesore.
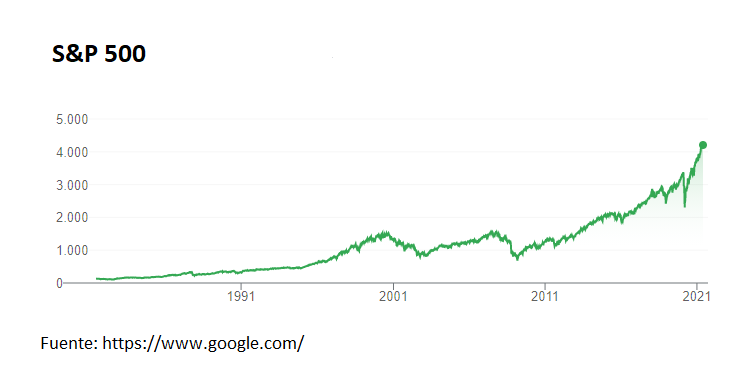
Una vez se ha visto el gráfico, parece fácil identificar el momento exacto para entrar al mercado. Nada más lejos de la realidad. El gráfico muestra lo que ya ha pasado y así es sumamente fácil ver el momento oportuno. Esto genera una falsa sensación de sencillez. Lo cierto, es que, como he mencionado antes, lo que va a suceder en el futuro inmediato es incierto.
¿El mercado subirá a largo plazo? Sí. ¿Cuándo, cuánto y cómo? Esa es una pregunta más difícil de responder. Para encontrar la solución a la incertidumbre se hace uso de los promedios. Sin embargo, esto requiere tiempo.
- Promediar es hacer aportaciones a tu inversión de forma periódica y con una cantidad constante. De esta forma se pueden dar dos escenarios: que el mercado suba o que el mercado baje. Si sube, obtendrás un beneficio menor. Si baja, adquirirás más particiones porque son más baratas (como si te fueras de rebajas). Cuando el mercado vuelva a su cauce natural, es decir; a crecer, esas participaciones te darán un beneficio que compensa las pérdidas durante el periódico bajista. Así conseguirás reducir enormemente el riesgo de tu inversión.
¿Y si antes quiero comprar una casa?
Esta es una duda habitual: “Tengo que ahorrar 50.000€ para la entrada. Ya ahorraré para la jubilación después.” Error habitual, ya que ahorrar para la jubilación e invertir a largo plazo no compite con ahorrar para tu casa. Se planifica.
Por ejemplo, puedes:
- Separar una parte para objetivos a 5-7 años (entrada vivienda).
- Y otra parte para largo plazo (jubilación).
El problema no es tener varios objetivos. El problema es no planificar objetivos financieros.
Pero, ¿cuánto me queda para jubilarme realmente?
Si tienes 32 años y la edad legal está en 67… Te quedan 35 años. Parece mucho, pero:
- 35 años pasan volando.
- 35 años son 420 meses.
- 420 decisiones mensuales.
Cada mes que no empiezas es un mes menos de interés compuesto. Por eso no importa si tu objetivo es la jubilación a los 50 o la jubilación a los 55. Cuanto antes empieces, más margen tendrás para decidir.
¿Y es posible jubilarse a los 50 o a los 55?
Sí, pero no improvisando. Si quieres una jubilación a los 55, necesitas empezar a invertir y a ahorrar antes, aportar más y una estrategia clara. No es cuestión de ganar más. Es cuestión de arrancar antes y ser constante.
La mayoría de personas que quieren jubilarse pronto no empiezan a ahorrar para la jubilación hasta los 40. Y ahí ya han perdido 15 años clave.
Preguntas frecuentes sobre ahorrar para la jubilación
¿Cuándo es el mejor momento para empezar a ahorrar para la jubilación?
Cuanto antes. El tiempo multiplica el efecto del interés compuesto.
¿Cuánto debería ahorrar para la jubilación si tengo 30 años?
Depende de tu objetivo, pero empezar con un 10-15% de tus ingresos es una buena referencia.
¿Es tarde para empezar a ahorrar a los 40?
No es tarde. Pero cuanto antes empieces, mejor resultado tendrás.
¿Puedo jubilarme a los 50?
Es posible, pero necesitas empezar mucho antes y tener una estrategia clara.
Dejar el ahorro para más adelante es uno de los 5 errores financieros más habituales que puedes evitar con facilidad y que cambiarán tu vida. En Inversimply te ayudamos a identificarlos, esquivarlos y construir el futuro financiero con el que sueñas. ¿Hablamos?

«Soy un profesional de las finanzas, pero lo que realmente me apasiona es conseguir objetivos, los de las decenas de clientes que ya confían en mí. Me enorgullece pensar que cuando alguien disfruta de unas vacaciones, de su jubilación o de su nueva vivienda he tenido algo que ver.
Si hay dos cosas que me han llamado la atención desde siempre son el dinero y las cosas simples. Sin embargo, el mundo de las finanzas peca de ser sumamente hermético y de difícil comprensión. Algo que desde luego le complica la vida a quien realmente quiere mejorar su situación económica. Por esto, tanto hablando con mis clientes como cuando escribo, lo hago de forma sencilla y clara. Mi filosofía es: ¡Hazlo simple, pero hazlo!»